

麻布記帳-自動記帳收支理財與資產管理Moneybook
Moneybook Co., Ltd.
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
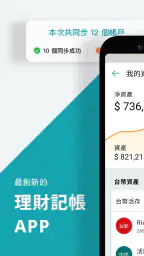
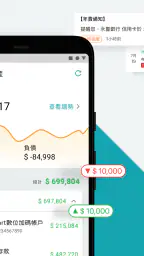
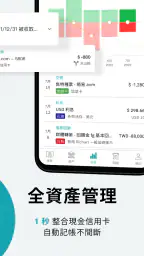
麻布記帳-自動記帳收支理財與資產管理Moneybook Voor- en nadelen
Voordelen
- Automatische herkenning van inkomsten en uitgaven bespaart veel invoerwerk.
- Overzicht van budgetten, rekeningen en bezittingen op één plek.
- Handig voor gebruikers die financiële gegevens in het Chinees beheren.
- Geschikt voor dagelijkse uitgaven én langetermijnplanning.
- Categorieën en rapporten helpen om bestedingspatronen te ontdekken.
Nadelen
- Voor volledige functies kan een account of abonnement vereist zijn.
- De interface kan minder toegankelijk zijn voor gebruikers zonder Chinees begrip.
- Synchronisatie met banken en betaalapps kan beperkt of regiogebonden zijn.
- Automatische categorisering kan soms handmatig gecorrigeerd moeten worden.
- Financiële gegevens in de cloud vereisen vertrouwen in privacy en beveiliging.
 Analyse door All-app
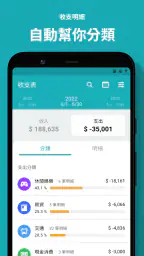
Ik heb 麻布記帳-自動記帳收支理財與資產管理Moneybook bekeken als een financiële app voor mensen die hun dagelijkse geldstromen liever automatisch dan handmatig bijhouden. Het idee is eenvoudig: inkomsten en uitgaven snel vastleggen, bank- en creditcardgegevens samenbrengen en daarnaast ook investeringen, vermogen en budgetten in één overzicht volgen. In de praktijk voelt dat vooral nuttig wanneer je financiële informatie op meerdere plaatsen staat en je geen zin hebt om elke aankoop afzonderlijk in een spreadsheet te typen.
De app komt van Moneybook Co., Ltd. en is gratis te installeren. Ze valt onder de categorie financiën, heeft een PEGI 3-classificatie en werkt op Android vanaf versie 7.0. De huidige versie is 4.35.2. Dat maakt haar toegankelijk voor veel Android-gebruikers, ook wanneer je geen recent toestel hebt. Tegelijk is dit geen simpele kasboek-app die alleen losse bedragen bewaart: de meerwaarde zit juist in het combineren van dagelijkse transacties met een breder beeld van je financiële situatie.
Hoe Moneybook vandaag aanvoelt in dagelijks gebruik
Mijn eerste indruk is dat Moneybook vooral is ontworpen om de drempel tussen “ik zou mijn financiën moeten bijhouden” en daadwerkelijk bijhouden kleiner te maken. Een handmatige boekhouding werkt alleen als je consequent bent. Zodra je een paar dagen overslaat, moet je achteraf bonnetjes, bankmeldingen en geheugen combineren. De automatische insteek van deze app probeert dat probleem bij de bron aan te pakken.
Een realistisch voorbeeld: na een werkdag betaal je koffie met je kaart, doe je boodschappen en maak je thuis geld over voor een vaste rekening. In plaats van drie aparte apps en een notitie op je telefoon te openen, wil je die bewegingen uiteindelijk in één financieel overzicht terugzien. Moneybook is voor zo’n routine interessanter dan een traditioneel kasboek, omdat de app niet alleen naar contante uitgaven kijkt, maar ook naar bankrekeningen, creditcards en vermogensonderdelen.
Dat betekent niet dat alles volledig zonder controle kan. Automatische registratie is handig, maar ik zou transacties nog steeds regelmatig nalopen. Een betaling kan in een verkeerde categorie terechtkomen, een terugbetaling kan je uitgavenbeeld tijdelijk vertekenen en een creditcardtransactie kan op een ander moment zichtbaar worden dan het moment waarop je de aankoop deed. De app bespaart dus vooral invoerwerk; ze neemt niet de verantwoordelijkheid voor je financiële interpretatie over.
De grootste kracht is het samenbrengen van verspreide informatie, niet het vervangen van financieel inzicht. Wie alleen af en toe een bedrag wil noteren, heeft waarschijnlijk genoeg aan een eenvoudiger notitie- of kasboekprogramma. Wie juist meerdere rekeningen, kaarten, investeringen en budgetten wil bekijken, haalt meer uit de bredere aanpak van Moneybook.
Een overzicht dat verder gaat dan losse uitgaven
De combinatie van inkomsten, uitgaven, investeringsvermogen en budgetbeheer geeft de app een ander karakter dan een eenvoudige budgettracker. Je kunt je financiële situatie bekijken vanuit twee richtingen. Aan de ene kant zie je waar je geld naartoe gaat; aan de andere kant zie je welke bezittingen en geldbronnen samen je vermogen vormen. Dat onderscheid is belangrijk, want een laag uitgavenbedrag betekent niet automatisch dat je financiële positie gezond is, en een hoog saldo zegt evenmin iets over je maandelijkse gewoonten.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ik vind vooral de koppeling tussen budgetten en transacties relevant. Een budget heeft pas waarde als je het kunt vergelijken met echte betalingen. Wanneer je bijvoorbeeld vooraf een grens instelt voor boodschappen of vrije tijd, krijg je een bruikbaarder signaal dan wanneer je aan het einde van de maand alleen naar het totaal kijkt. De app kan daardoor helpen om eerder bij te sturen, zolang je categorieën logisch zijn ingericht en je niet blind vertrouwt op de eerste automatische indeling.
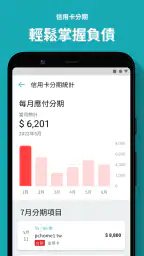
Voor iemand met investeringen kan het vermogensgedeelte eveneens nuttig zijn als totaalbeeld. Het is dan mogelijk om dagelijkse cashflow en langetermijnbezit in dezelfde financiële omgeving te bekijken. Dat is niet hetzelfde als professioneel beleggingsadvies, en ik zou deze app ook niet gebruiken als enige basis voor complexe beleggingsbeslissingen. De praktische winst zit in overzicht: je ziet beter hoe liquide geld, schulden, uitgaven en beleggingen zich tot elkaar verhouden.
Wat de recente versie zegt over de ontwikkeling
De huidige versie 4.35.2 laat zien dat Moneybook geen stilstaande, eenmalig gebouwde app is, maar een product dat verder wordt onderhouden. Dat zegt op zichzelf niets over de kwaliteit van elke afzonderlijke wijziging, maar het is wel relevant voor een app die afhankelijk is van koppelingen, categorieën en een betrouwbaar overzicht. Financiële software moet blijven aansluiten op veranderende gebruikspatronen en op de manier waarop mensen hun rekeningen en kaarten inzetten.
De app werd uitgebracht op 14 oktober 2021. Sindsdien is de context waarin mensen hun geld beheren veranderd: meer betalingen lopen digitaal, abonnementen stapelen zich sneller op en huishoudens combineren vaker meerdere betaalmiddelen. De ontwikkeling richting een actuele versie past bij die behoefte aan een centraal overzicht. Ik zou de versie-informatie daarom vooral lezen als een teken dat het product actief genoeg is om te blijven evolueren, niet als bewijs dat elke mogelijke bank- of kaartkoppeling voor iedere gebruiker probleemloos zal werken.
Voor bestaande gebruikers is dat onderscheid belangrijk. Een update kan de algemene bruikbaarheid verbeteren zonder dat je oude financiële gewoonten automatisch netjes worden hersteld. Wie Moneybook al langer gebruikt, doet er verstandig aan na een update kort te controleren of categorieën, terugkerende betalingen en vermogensoverzichten nog overeenkomen met de eigen administratie. Dat kost weinig tijd en voorkomt dat een klein verschil zich maandenlang opstapelt.
Nieuwe gebruikers krijgen juist voordeel van een frisse start. Ik zou niet meteen proberen om jarenlang financieel verleden perfect in te voeren. Begin liever met de rekeningen en kaarten die je daadwerkelijk gebruikt, stel een beperkt aantal budgetten in en kijk eerst welke transacties automatisch goed worden herkend. Pas daarna heeft het zin om uitzonderingen, oude gegevens of ingewikkeldere vermogensonderdelen toe te voegen.
Een slimme werkwijze voor de eerste maand
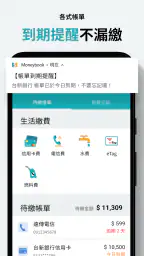
De beste manier om deze app te testen is niet door elk onderdeel op dezelfde dag te vullen, maar door een korte observatieperiode te gebruiken. Koppel of registreer eerst de belangrijkste financiële bronnen en laat de dagelijkse transacties binnenkomen. Controleer vervolgens een paar keer of inkomsten, vaste lasten, kaartbetalingen en terugbetalingen op de juiste plek belanden. Zo ontdek je snel waar automatisering betrouwbaar werkt en waar handmatige correctie nodig blijft.
Daarna zou ik drie soorten uitgaven apart bekijken: vaste lasten, variabele noodzakelijke kosten en vrije bestedingen. Die indeling is nuttiger dan tientallen kleine categorieën die je nooit controleert. Een veelgemaakte fout in budgetapps is dat gebruikers enthousiast beginnen met een zeer gedetailleerde structuur en die na enkele weken niet meer onderhouden. Moneybook wordt praktischer wanneer je minder categorieën kiest, maar ze wel consequent gebruikt.
Een minder voor de hand liggende tip is om creditcarduitgaven niet meteen als extra inkomen of extra beschikbare ruimte te behandelen. De aankoop hoort bij je uitgaven op het moment dat je haar doet; de latere afschrijving is een betaalbeweging. Als je die twee momenten door elkaar haalt, kan je maandrapportage onnodig rommelig worden. Een app die meerdere financiële bronnen combineert, vraagt daarom om een duidelijke persoonlijke regel voor hoe je kaarttransacties interpreteert.
Ook terugbetalingen verdienen aandacht. Een retourbetaling kan als positief bedrag verschijnen, maar voor je budget is het meestal logischer om die aan de oorspronkelijke uitgavencategorie te koppelen. Anders lijkt het alsof je inkomen hoger is of alsof je die maand uitzonderlijk weinig hebt uitgegeven. Dit is precies het soort klein onderhoud dat automatische boekhouding betrouwbaar maakt.
Voor wie de app goed past
Moneybook past goed bij mensen die meerdere financiële producten gebruiken en toch één begrijpelijk overzicht willen. Denk aan iemand met een betaalrekening, een creditcard, een aparte spaarrekening en investeringen. Voor zo’n gebruiker is de combinatie van inkomsten, uitgaven, budgetten en vermogen relevanter dan een app die alleen een maandtotaal toont.
Ook huishoudens die hun geldgedrag willen bespreken, kunnen baat hebben bij een gezamenlijk overzicht, zolang iedereen dezelfde categorieën en interpretaties hanteert. De app kan een gesprek concreter maken: niet “we geven volgens mij te veel uit”, maar “welke categorie loopt deze maand structureel op?” De waarde zit dan niet alleen in registratie, maar in het zichtbaar maken van patronen.
Beginnende budgetteerders kunnen eveneens voordeel hebben van de automatische aanpak. Zij hoeven niet eerst een ingewikkeld boekhoudsysteem te leren voordat ze iets zien. Ik zou wel aanraden om de app te gebruiken als hulpmiddel om gewoonten te begrijpen, niet als bron van schuldgevoel. Een budget is een grens en een signaal, geen beoordeling van je karakter.
De gratis instap verlaagt de drempel om het systeem uit te proberen. Voor extra functies kunnen in-app-aankopen gelden; bij facturering via Google Play lopen die van € 4,69 tot € 25,99. Dat maakt het verstandig om eerst te bepalen of de basisworkflow werkelijk bij je past voordat je geld uitgeeft aan aanvullende mogelijkheden. Als je slechts één rekening hebt en zelden transacties wilt analyseren, zal een betaalde uitbreiding waarschijnlijk weinig toevoegen.
Waar de aanpak minder overtuigt
De kracht van automatisering is tegelijk een mogelijke zwakte. Hoe meer bronnen je samenbrengt, hoe groter de kans dat je af en toe moet controleren of een transactie correct is verwerkt. Een verkeerd label lijkt klein, maar kan je budgetwaarschuwingen en maandanalyses beïnvloeden. Mensen die absoluut geen tijd willen besteden aan controle, kunnen teleurgesteld raken, omdat “automatisch” in financiële apps zelden hetzelfde betekent als “zonder toezicht”.
Een tweede aandachtspunt is de complexiteit van het totaalbeeld. Voor een ervaren gebruiker is het nuttig om cashflow en vermogen naast elkaar te zien. Voor iemand die net begint, kunnen die verschillende lagen juist verwarrend zijn. Je moet begrijpen dat een stijging van je vermogen niet hetzelfde is als extra geld dat je deze week kunt uitgeven. Wie vooral een eenvoudig huishoudboekje zoekt, kan beter kiezen voor een minimalistische app met minder financiële onderdelen.
De app is ook niet de beste keuze voor wie diepgaande professionele analyse verwacht. Het centrale doel is overzicht en dagelijks beheer. Voor uitgebreide belastingadministratie, geavanceerde portefeuilleanalyse of formele bedrijfsboekhouding zou ik een gespecialiseerd programma gebruiken. Moneybook kan zulke processen misschien aanvullen, maar ik zou haar niet als vervanging van gespecialiseerde software behandelen.
Verder vraagt de keuze voor een financiële app altijd om aandacht voor je eigen comfortniveau. Je brengt gevoelige financiële informatie samen in een digitaal systeem. Ik zou daarom vóór intensief gebruik de instellingen, toegangsbeveiliging en verbindingen rustig nalopen en alleen bronnen toevoegen die je daadwerkelijk nodig hebt. Dat is geen kritiek op deze specifieke app, maar wel een verstandige grens bij elk hulpmiddel dat je geldgegevens centraliseert.
Verschil met een spreadsheet of eenvoudig kasboek
Een spreadsheet geeft je maximale vrijheid, maar vraagt ook dat je zelf formules, categorieën en controles onderhoudt. Dat kan uitstekend werken voor iemand die graag alles zelf bouwt. Moneybook kiest de tegenovergestelde richting: minder handwerk en sneller zicht op transacties, in ruil voor afhankelijkheid van de manier waarop de app gegevens ordent en presenteert.
Een eenvoudig kasboek is overzichtelijker wanneer je alleen contante uitgaven of een beperkt aantal bedragen wilt noteren. Het voordeel daarvan is rust. Je krijgt geen extra laag met investeringsvermogen of meerdere financiële bronnen. Moneybook is dus niet automatisch beter; ze is uitgebreider. Die extra breedte heeft pas waarde wanneer je haar ook gebruikt.
Vergeleken met een standaard budgetapp ligt de nadruk hier meer op integratie. Een klassieke budgettracker kan prettig zijn voor vooraf geplande enveloppen of handmatige maandlimieten. Moneybook spreekt mij meer aan wanneer mijn probleem niet alleen te hoge uitgaven zijn, maar vooral versnipperde informatie. De keuze hangt uiteindelijk af van de vraag die je wilt beantwoorden: “Hoeveel mag ik nog uitgeven?” of “Hoe staat mijn volledige financiële situatie ervoor?”
Wat bestaande gebruikers en nieuwe testers kunnen verwachten
Bestaande gebruikers zullen waarschijnlijk vooral profiteren wanneer zij hun financiële structuur al hebben ingericht en de app gebruiken als terugkerend controlepunt. De recente versie maakt het logisch om na updates even te kijken of je vaste categorieën, budgetten en vermogensgegevens nog goed aansluiten. Verwacht geen wonderlijke verbetering van oude invoer alleen omdat de app is bijgewerkt; je eigen controle blijft onderdeel van een betrouwbare administratie.
Nieuwe gebruikers moeten rekening houden met een korte instelfase. De app wordt pas echt nuttig nadat je hebt besloten welke rekeningen relevant zijn, hoe je creditcardbetalingen wilt behandelen en welke budgetcategorieën je wilt volgen. Dat is geen reden om haar over te slaan, maar wel om niet te verwachten dat het eerste scherm meteen een perfect financieel rapport oplevert.
Mijn praktische advies is om in het begin vooral te letten op drie dingen: komen transacties op tijd binnen, worden ze logisch ingedeeld en sluit het vermogensbeeld aan op wat je zelf verwacht? Als één van die drie punten regelmatig afwijkt, is het beter om je workflow te vereenvoudigen dan steeds meer gegevens toe te voegen. Meer informatie maakt een overzicht niet automatisch beter.
Mijn oordeel over de resterende ruimte voor verbetering
Moneybook heeft een duidelijke plaats tussen het eenvoudige kasboek en de zware financiële software. De app is aantrekkelijk omdat ze dagelijkse registratie, budgetten en vermogen bij elkaar brengt. Toch blijft de kwaliteit van het eindresultaat afhankelijk van heldere categorieën, regelmatige controle en een realistisch begrip van wat automatische boekhouding kan doen.
Ik zou vooral blijven letten op hoe de app omgaat met uitzonderingen: terugbetalingen, kaartbetalingen, overschrijvingen tussen eigen rekeningen en veranderingen in investeringswaarde. Dat zijn de situaties waarin een mooi dashboard snel een misleidend beeld kan geven. Een product dat deze gevallen steeds duidelijker maakt, wordt niet alleen gemakkelijker, maar ook betrouwbaarder voor mensen die het dagelijks gebruiken.
Voor mij is de belangrijkste toekomstige vraag daarom niet of Moneybook nóg meer informatie kan verzamelen, maar of ze de bestaande informatie begrijpelijk en controleerbaar houdt. Een financieel overzicht moet je helpen beslissen, niet overspoelen met cijfers. Vooral nieuwe gebruikers hebben baat bij duidelijke signalen over wat werkelijk besteedbaar is, wat al gereserveerd is en wat alleen als vermogen meetelt.
Mijn eindindruk is positief, met een duidelijke voorwaarde. Moneybook is een goede keuze als je versnipperde bank-, kaart- en vermogensinformatie in één werkbare routine wilt samenbrengen. Ik zou haar aanraden aan mensen die hun financiële gewoonten serieus willen volgen, maar geen zin hebben om alles handmatig in een spreadsheet te bouwen. Wie alleen een paar uitgaven per week wil noteren, heeft waarschijnlijk meer aan een eenvoudiger alternatief. Wie de app gebruikt als automatisch startpunt én de belangrijkste transacties blijft controleren, krijgt de beste balans tussen gemak en nauwkeurigheid.
Veelgestelde vragen
Wat is 麻布記帳 (Moneybook) en waarvoor kun je de app gebruiken?
麻布記帳, ook bekend als Moneybook, is een app voor persoonlijke financiën waarmee je inkomsten, uitgaven, rekeningen en bezittingen kunt bijhouden. De applicatie is vooral gericht op gebruikers die hun financiële situatie overzichtelijk willen maken zonder alles handmatig in spreadsheets te noteren. Je kunt transacties categoriseren, budgetten controleren en een duidelijker beeld krijgen van je dagelijkse uitgaven en totale vermogen.
Kan Moneybook automatisch banktransacties en financiële gegevens importeren?
Een belangrijk onderdeel van Moneybook is de mogelijkheid om financiële gegevens eenvoudiger te verzamelen en te ordenen. Afhankelijk van je regio, ondersteunde financiële instelling en de beschikbare koppelingen kan de app transacties automatisch synchroniseren of gegevens importeren. Controleer vóór gebruik welke banken, kaarten en diensten worden ondersteund. Sommige verbindingen kunnen opnieuw moeten worden geverifieerd wanneer een bank zijn beveiligingsbeleid wijzigt.
Is 麻布記帳 geschikt voor het beheren van meerdere rekeningen en bezittingen?
Ja, de app is ontworpen voor gebruikers die meer willen bijhouden dan alleen dagelijkse uitgaven. Je kunt doorgaans verschillende bankrekeningen, creditcards, contante middelen en andere bezittingen overzichtelijk samenbrengen. Daardoor krijg je een vollediger beeld van je financiële positie. Wie meerdere valuta, beleggingen of complexe activa gebruikt, doet er wel goed aan vooraf te controleren hoe nauwkeurig deze onderdelen in de huidige versie worden ondersteund.
Hoe veilig zijn mijn financiële gegevens in Moneybook?
Omdat Moneybook met persoonlijke financiële informatie werkt, is veiligheid een belangrijk aandachtspunt. Controleer voordat je accounts koppelt het privacybeleid, de vereiste machtigingen en de manier waarop gegevens worden opgeslagen en verzonden. Gebruik bovendien een sterk wachtwoord, biometrische vergrendeling wanneer die beschikbaar is en deel je accountgegevens nooit met anderen. De exacte beveiligingsfuncties kunnen verschillen per platform, regio en versie van de app.
Is Moneybook gratis te gebruiken en zijn er beperkingen of betaalde functies?
De basisfuncties van Moneybook kunnen mogelijk zonder betaling worden gebruikt, maar bepaalde geavanceerde opties kunnen afhankelijk zijn van een abonnement, een premiumversie of regionale beschikbaarheid. Denk bijvoorbeeld aan uitgebreide synchronisatie, extra rapporten, advertentievrije toegang of meer mogelijkheden voor financiële analyse. Bekijk daarom de actuele informatie in de Google Play Store of App Store voordat je downloadt, zodat je weet welke functies gratis zijn en welke kosten kunnen hebben.


